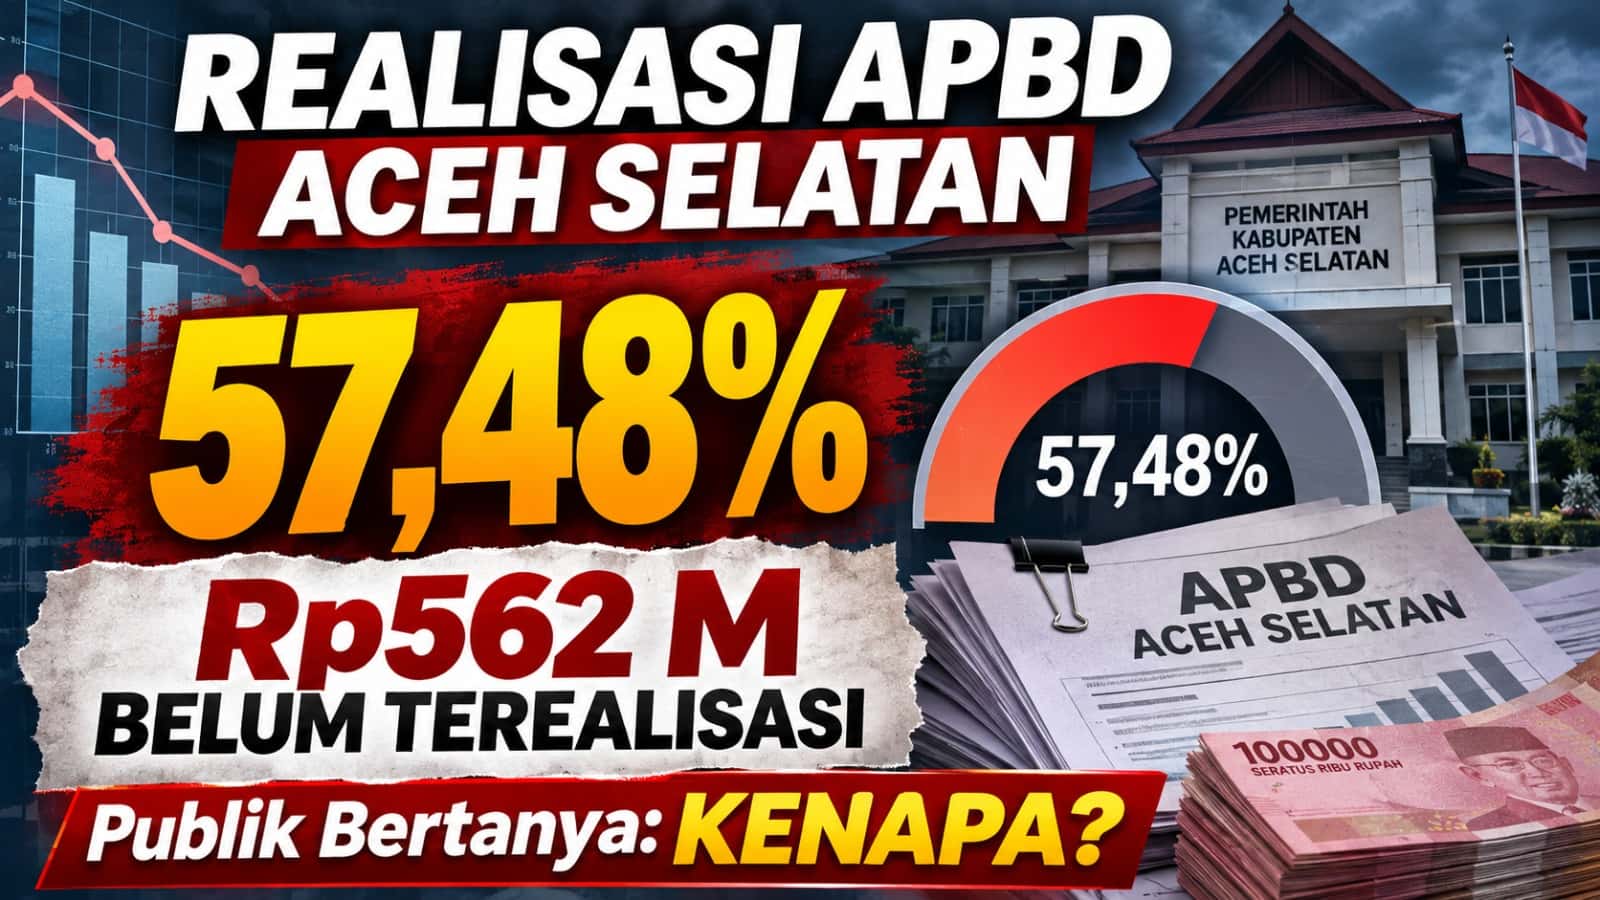
TAPAKTUAN | SNN – Memasuki dua bulan terakhir Tahun Anggaran 2026, realisasi belanja Anggaran Pendapatan dan Belanja Daerah (APBD) Kabupaten Aceh Selatan justru menyisakan pertanyaan besar. Dari total pagu belanja daerah sebesar Rp1,322 triliun, baru Rp760,06 miliar atau 57,48 persen yang tercatat terealisasi berdasarkan data Sistem Informasi Keuangan Daerah (SIKD) Kementerian Keuangan RI yang diterima per 31 Oktober 2026.
Artinya, masih terdapat sekitar Rp562,23 miliar anggaran belanja yang belum terealisasi, atau setara 42,52 persen dari keseluruhan pagu belanja daerah.
Angka tersebut bukan sekadar statistik dalam laporan keuangan pemerintah. Di balik ratusan miliar rupiah anggaran yang belum terealisasi itu, muncul pertanyaan mendasar tentang efektivitas perencanaan, pelaksanaan program, pengelolaan keuangan, serta kemampuan Pemerintah Kabupaten Aceh Selatan menerjemahkan anggaran menjadi manfaat nyata bagi masyarakat.
Publik patut bertanya: KENAPA?
Mengapa ketika tahun anggaran semakin mendekati penghujung, realisasi belanja daerah masih berada pada angka 57,48 persen? Apa sebenarnya yang menjadi kendala? Apakah persoalannya terletak pada perencanaan, proses pengadaan, pelaksanaan kegiatan, ketersediaan kas daerah, atau keterlambatan administrasi pembayaran?
Pertanyaan-pertanyaan tersebut membutuhkan penjelasan yang terbuka, terukur, dan dapat dipertanggungjawabkan dari Pemerintah Kabupaten Aceh Selatan.
Belanja Pembangunan Masih Rendah, Belanja Pegawai Lebih Tinggi
Hasil telaah Redaksi SaranNews terhadap dokumen SIKD menunjukkan adanya perbedaan cukup mencolok antara realisasi belanja pegawai dengan sejumlah komponen belanja lainnya.
Belanja pegawai yang memiliki pagu Rp510,22 miliar telah terealisasi sebesar Rp382,73 miliar atau 75,01 persen.
Sebaliknya, belanja modal yang berkaitan dengan pengadaan aset tetap pemerintah, termasuk pembangunan dan penyediaan infrastruktur, baru terealisasi Rp62,78 miliar dari pagu Rp122,53 miliar atau sekitar 51,24 persen.
Dengan demikian, masih terdapat sekitar Rp59,75 miliar belanja modal yang belum tercatat terealisasi.
Sementara itu, belanja barang dan jasa dengan pagu Rp399,50 miliar baru terealisasi Rp202,02 miliar atau 50,57 persen. Artinya, sekitar Rp197,48 miliar anggaran pada komponen tersebut juga belum terealisasi.
Perbedaan tingkat realisasi ini tentu tidak serta-merta membuktikan adanya penyimpangan. Belanja pegawai umumnya berlangsung secara rutin, sedangkan belanja modal dan kegiatan pembangunan mengikuti proses pelaksanaan pekerjaan serta mekanisme pembayaran.
Namun, perbedaan tersebut tetap layak menjadi perhatian serius.
Apakah rendahnya realisasi belanja modal mencerminkan pekerjaan yang belum berjalan optimal, atau justru pekerjaan telah dilaksanakan tetapi pembayarannya belum tercatat?
Jika sebagian besar pekerjaan fisik telah berjalan sesuai target, pemerintah seharusnya dapat menjelaskan kemajuan fisik, progres keuangan, nilai kontrak, serta jadwal penyelesaian masing-masing kegiatan.
Sebaliknya, apabila masih terdapat kegiatan yang belum terlaksana atau mengalami keterlambatan, masyarakat berhak mengetahui penyebab dan langkah penyelesaiannya.
Bantuan Keuangan Rp148,59 Miliar Belum Terealisasi, Siapa yang Terdampak?
Sorotan lainnya mengarah pada komponen belanja bantuan keuangan.
Berdasarkan data yang sama, dari pagu Rp228,79 miliar, realisasinya baru mencapai Rp80,20 miliar atau 35,05 persen.
Dengan kata lain, sekitar Rp148,59 miliar anggaran bantuan keuangan belum terealisasi berdasarkan laporan tersebut.
Persentase ini bahkan jauh lebih rendah dibandingkan realisasi belanja daerah secara keseluruhan.
Kondisi tersebut memunculkan pertanyaan tentang peruntukan bantuan keuangan, penerima yang telah memperoleh penyaluran, serta faktor yang menyebabkan sebagian besar anggarannya belum terealisasi.
Apabila di dalam komponen tersebut terdapat alokasi bantuan keuangan kepada pemerintah gampong, perlu dipastikan apakah kondisi ini memengaruhi pelaksanaan program pembangunan, pelayanan publik, maupun penyelenggaraan pemerintahan di tingkat gampong.
Namun demikian, data SIKD yang tersedia masih bersifat agregat dan belum merinci besaran bantuan keuangan yang secara khusus dialokasikan kepada pemerintah gampong.
Karena itu, pemerintah daerah perlu membuka rincian penyaluran agar tidak berkembang spekulasi di tengah masyarakat.
PAD Baru 38,72 Persen, Target Pendapatan Juga Dipertanyakan
Persoalan yang tidak kalah penting terlihat dari sisi penerimaan daerah.
Dari target Pendapatan Asli Daerah (PAD) sebesar Rp212,75 miliar, realisasinya baru mencapai Rp82,37 miliar atau 38,72 persen.
Artinya, masih terdapat selisih sekitar Rp130,38 miliar antara target PAD dan penerimaan yang telah terealisasi.
Lebih jauh, komponen lain-lain PAD yang sah, dengan target Rp171,66 miliar, baru terealisasi Rp58,55 miliar atau 34,11 persen.
Angka tersebut memerlukan penjelasan, terutama mengenai dasar penetapan target pendapatan, sumber penerimaan yang diandalkan, serta hambatan pencapaiannya.
Apakah target PAD sejak awal disusun berdasarkan potensi penerimaan yang realistis? Apakah terdapat sumber pendapatan yang belum masuk atau belum tercatat? Ataukah terdapat persoalan dalam optimalisasi pendapatan daerah?
Rendahnya capaian PAD tidak dapat langsung disamakan dengan kegagalan pengelolaan pendapatan. Namun, besarnya selisih realisasi terhadap target menjelang akhir tahun patut menjadi bahan evaluasi pemerintah daerah.
Jangan Sampai Anggaran Besar, Manfaat untuk Rakyat Terlambat
APBD pada hakikatnya bukan semata-mata dokumen administrasi atau deretan angka dalam laporan keuangan.
APBD merupakan instrumen kebijakan publik yang seharusnya menjawab kebutuhan masyarakat melalui pembangunan infrastruktur, peningkatan pelayanan kesehatan, pendidikan, pemberdayaan ekonomi, dan penyelenggaraan pelayanan pemerintahan.
Karena itu, ukuran keberhasilan pengelolaan APBD tidak cukup hanya dengan besarnya anggaran yang disahkan atau persentase penyerapan yang dilaporkan.
Hal yang jauh lebih penting adalah sejauh mana anggaran tersebut menghasilkan manfaat nyata dan tepat waktu.
Ketika realisasi belanja daerah masih berada pada angka 57,48 persen berdasarkan data yang diterima per 31 Oktober 2026, publik tentu memiliki alasan untuk meminta penjelasan.
Apalagi, waktu yang tersisa menuju penutupan tahun anggaran semakin terbatas.
Jika sejumlah kegiatan belum berjalan sesuai jadwal, penyelesaiannya berpotensi menghadapi tekanan waktu. Namun, apabila kegiatan telah selesai secara fisik dan hanya menunggu proses pembayaran, pemerintah juga perlu menjelaskannya secara transparan.
Jangan sampai keterlambatan realisasi anggaran berujung pada pekerjaan yang dikebut menjelang akhir tahun tanpa pengawasan kualitas yang memadai.
Sebaliknya, jangan pula angka realisasi keuangan yang rendah langsung dijadikan dasar menyimpulkan buruknya pelaksanaan pembangunan tanpa terlebih dahulu memeriksa progres pekerjaan di lapangan.
Yang dibutuhkan masyarakat bukan sekadar angka penyerapan, melainkan kepastian bahwa program yang telah dianggarkan benar-benar dilaksanakan dan manfaatnya dapat dirasakan.
Bupati, TAPD dan BPKD Perlu Memberikan Penjelasan Terbuka
Dalam konteks tata kelola pemerintahan, kondisi realisasi APBD tersebut semestinya menjadi perhatian Bupati Aceh Selatan bersama Tim Anggaran Pemerintah Daerah (TAPD), Badan Pengelolaan Keuangan Daerah (BPKD), serta seluruh organisasi perangkat daerah selaku pelaksana anggaran.
Pemerintah daerah perlu menjelaskan perkembangan realisasi belanja, terutama pada komponen yang masih menunjukkan persentase rendah.
Penjelasan tersebut sebaiknya tidak berhenti pada alasan administratif, melainkan disertai data mengenai kegiatan yang telah selesai, kegiatan yang sedang berlangsung, kewajiban pembayaran yang belum diproses, serta kegiatan yang berpotensi tidak terselesaikan hingga akhir tahun.
Penting pula memastikan apakah data APBD murni pada portal SIKD telah mencerminkan perubahan anggaran terakhir, serta apakah masih terdapat keterlambatan pembaruan laporan realisasi.
Transparansi menjadi penting agar masyarakat memperoleh gambaran yang utuh dan tidak terjebak pada kesimpulan yang prematur.
Publik Bertanya: KENAPA?
Redaksi SaranNews menilai angka realisasi APBD Aceh Selatan tersebut layak menjadi perhatian dan evaluasi serius, bukan untuk membangun prasangka, melainkan untuk mendorong akuntabilitas penggunaan uang publik.
Ratusan miliar rupiah anggaran yang belum terealisasi merupakan angka yang terlalu besar untuk sekadar berlalu tanpa penjelasan memadai.
Apakah persoalannya berkaitan dengan rendahnya kemampuan pelaksanaan kegiatan? Apakah terdapat hambatan pengadaan barang dan jasa? Apakah sebagian anggaran belum dapat direalisasikan karena kendala penerimaan dan transfer? Atau terdapat faktor lain yang belum diketahui masyarakat?
Semua kemungkinan tersebut perlu diuji berdasarkan data, dokumen, dan keterangan resmi pihak berwenang.
Satu hal yang patut digarisbawahi, Rp562,23 miliar anggaran yang belum terealisasi tidak otomatis berarti uang sebesar itu mengendap di kas daerah ataupun telah terjadi penyimpangan. Angka tersebut merupakan selisih antara pagu belanja dengan realisasi yang tercatat dalam data SIKD.
Meski demikian, rendahnya realisasi pada fase akhir tahun anggaran tetap merupakan persoalan yang pantas dipertanyakan.
Pemerintah Kabupaten Aceh Selatan memiliki kesempatan untuk menjawab pertanyaan tersebut secara terbuka, sekaligus menunjukkan langkah konkret guna memastikan seluruh program prioritas berjalan sesuai ketentuan dan tidak mengorbankan kualitas hasil pekerjaan.
Sebab, bagi masyarakat, keberhasilan pembangunan bukan diukur dari seberapa besar angka yang tertulis dalam APBD, melainkan dari seberapa nyata hasilnya dirasakan.
Dan ketika hampir setengah pagu belanja daerah belum terealisasi menjelang akhir tahun, pertanyaan publik menjadi sangat sederhana, tetapi mendasar: KENAPA?
Catatan Redaksi: Sorotan ini disusun berdasarkan telaah data resmi Portal SIKD Direktorat Jenderal Perimbangan Keuangan Kementerian Keuangan RI, dengan keterangan data diterima per 31 Oktober 2026 dan diakses pada 1 November 2026. Dokumen menampilkan postur APBD murni dengan periode pilihan November 2026. Angka-angka tersebut memerlukan pencocokan dengan perkembangan realisasi dan perubahan APBD terbaru. Redaksi SaranNews membuka ruang hak jawab dan klarifikasi kepada Pemerintah Kabupaten Aceh Selatan serta instansi terkait untuk melengkapi informasi bagi publik.[red]
Berita terbaru di WhatsApp. Channel Kami
Kami menerima kiriman berita masyarakat. Hubungi kami melalui email ini.