Editorial SaranNews | Di tengah klaim realisasi TKD tambahan mencapai Rp33 miliar, SaranNews memperoleh dua dokumen proyek PUPR senilai total Rp2,425 miliar yang mencantumkan sumber dana DOKA. Sumber internal Pemkab mengungkap dugaan ketidaksesuaian objek monitoring, sementara penggunaan dana untuk pembayaran utang daerah juga menjadi sorotan.
TAPAKTUAN | SARANNEWS.NET — Realisasi dana Transfer ke Daerah (TKD) tambahan Kabupaten Aceh Selatan Tahun Anggaran 2026 yang diklaim telah mencapai Rp33 miliar atau 63,91 persen dari total alokasi Rp51,6 miliar kini menjadi sorotan. Di balik capaian penyerapan anggaran yang disampaikan pemerintah daerah, muncul sejumlah informasi yang perlu dijelaskan mengenai sumber pembiayaan proyek, objek monitoring kegiatan, serta penggunaan sebagian dana untuk pembayaran utang daerah tahun sebelumnya.
Persoalan tersebut mengemuka setelah Redaksi SaranNews menghimpun informasi dari sumber internal pemerintah daerah dan memperoleh dua dokumen uraian pekerjaan Dinas Pekerjaan Umum dan Penataan Ruang (PUPR) Kabupaten Aceh Selatan Tahun Anggaran 2026.
Kedua dokumen itu secara eksplisit mencantumkan Dana Otonomi Khusus Aceh (DOKA) sebagai sumber pembiayaan proyek rehabilitasi irigasi, sementara kegiatan di kawasan yang berkaitan juga telah muncul dalam pemberitaan mengenai monitoring TKD tambahan untuk pemulihan pascabencana.
Dua pekerjaan yang dimaksud ialah Rehabilitasi Groundsill Free Intake Irigasi D.I Krueng Baru, dengan pagu Rp1.746.000.000, serta Rehabilitasi D.I Trieng Meuduro, dengan pagu Rp679.000.000.
Total pagu kedua pekerjaan tersebut mencapai Rp2,425 miliar.
Temuan dokumen ini menjadi relevan karena sebelumnya redaksi menerima informasi mengenai dugaan ketidaksesuaian objek yang diperlihatkan kepada Tim Monitoring Satuan Tugas Percepatan Rehabilitasi dan Rekonstruksi (Satgas PRR) dengan sumber pembiayaan yang dikaitkan dengan realisasi TKD tambahan 2026, yang dapat diduga bahwa kedua paket tersebut telah dimasukkan ke dalam laporan realisasi TKD tambahan.
Dua Dokumen Dinas PUPR Mencantumkan Sumber Dana DOKA
Dokumen pertama berjudul Uraian Singkat Pekerjaan Rehabilitasi Groundsill Free Intake Irigasi D.I Krueng Baru.
Dalam dokumen tersebut tercantum nilai pagu dan Harga Perkiraan Sendiri (HPS) masing-masing Rp1.746.000.000, dengan sumber dana DOKA Tahun Anggaran 2026.
Dokumen kedua, berjudul Uraian Singkat Pekerjaan Rehabilitasi D.I Trieng Meuduro, mencantumkan nilai pagu dan HPS masing-masing Rp679.000.000, juga dengan sumber dana DOKA Tahun Anggaran 2026.
Kedua dokumen menggunakan kop Dinas PUPR Kabupaten Aceh Selatan serta mencantumkan nama Ir. Rima Eved Hendedy, ST, MSP, selaku Kuasa Pengguna Anggaran Bidang Sumber Daya Air.
Keterangan sumber dana dalam kedua dokumen tersebut menjadi dasar penting untuk menelusuri kesesuaian antara dokumen perencanaan pekerjaan, kontrak pelaksanaan, dan laporan realisasi anggaran.
Namun, sumber dana yang tercantum dalam uraian pekerjaan tetap harus diperiksa kembali melalui dokumen anggaran dan kontrak final. Perubahan penganggaran yang sah atau keberadaan paket berbeda pada lokasi yang sama merupakan kemungkinan yang tidak boleh dikesampingkan.
Proyek Krueng Baru: Dokumen DOKA, Keterangan Publik Menyebut TKD
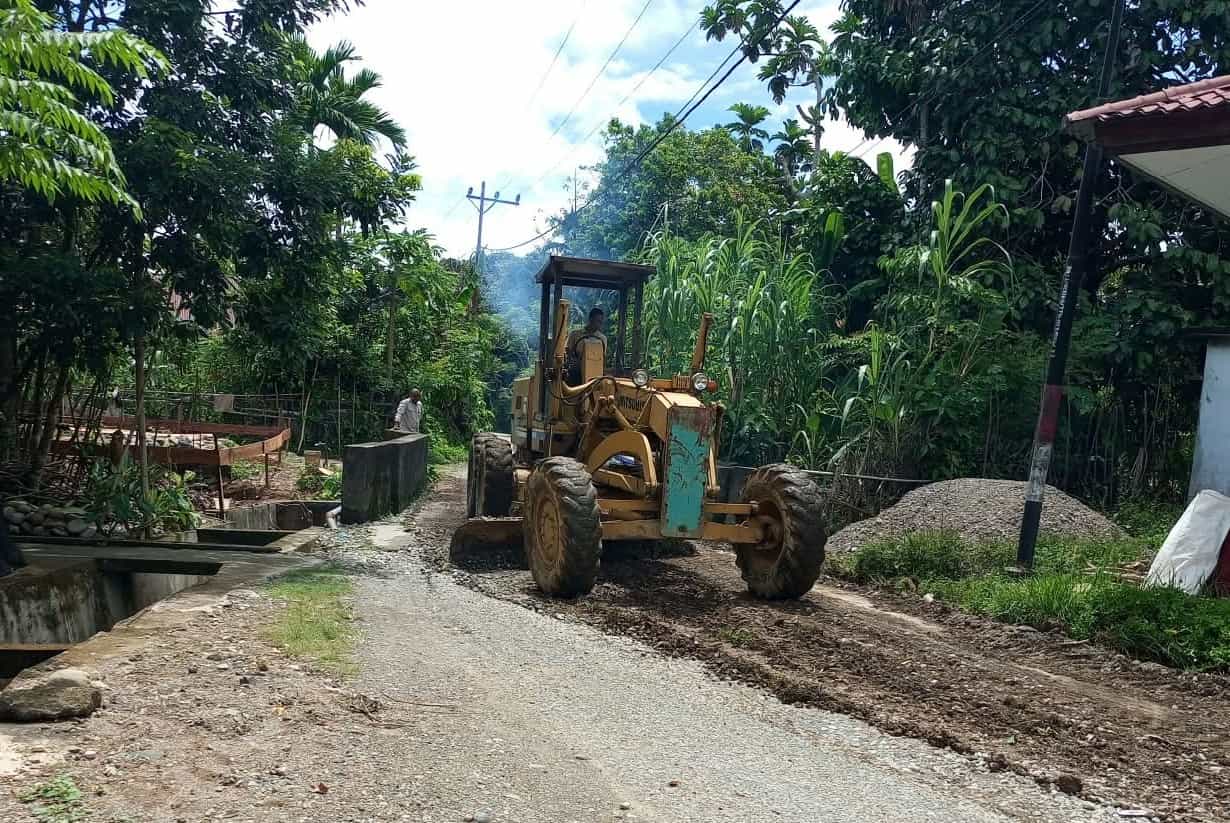
Salah satu hal yang memerlukan penjelasan khusus adalah pekerjaan rehabilitasi irigasi Krueng Baru di Kecamatan Labuhanhaji Barat.
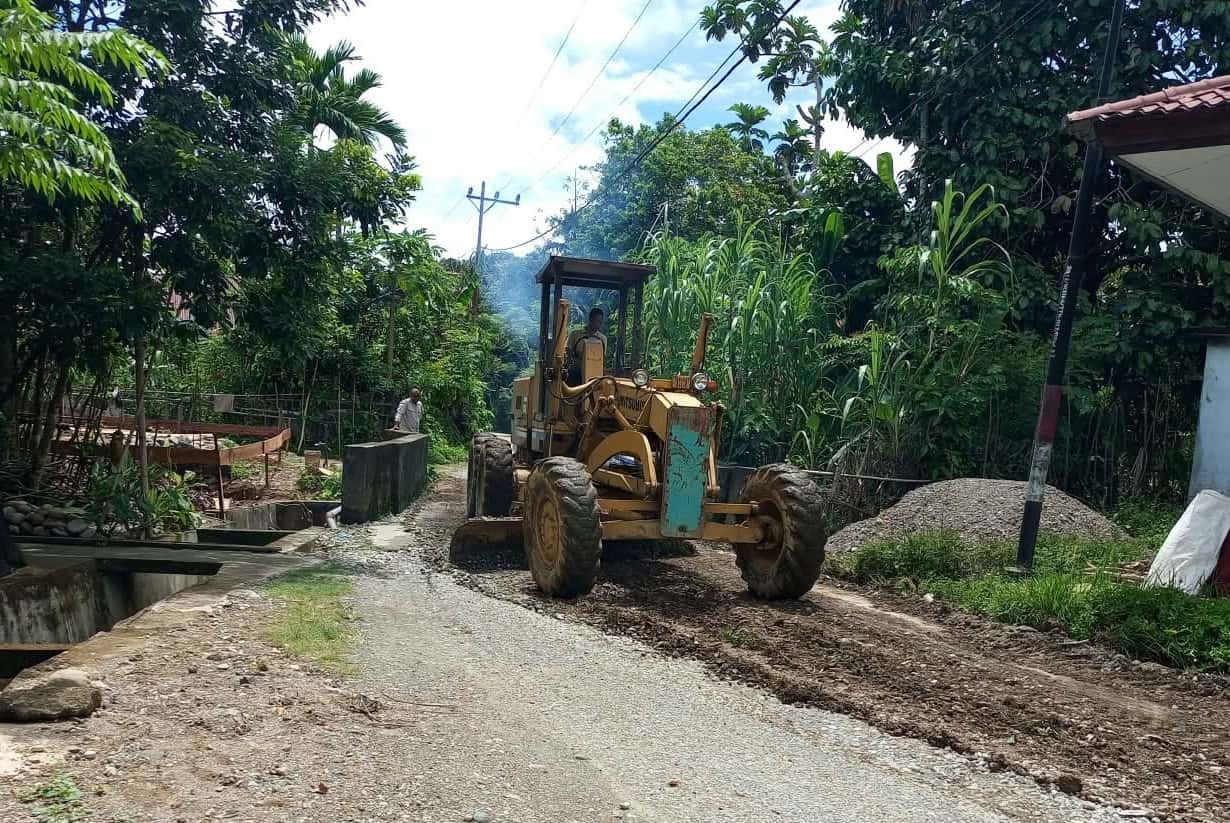
Pada 5 Oktober 2026, media memberitakan bahwa Dinas PUPR Aceh Selatan mengalokasikan sekitar Rp1,6 miliar yang disebut bersumber dari TKD untuk rehabilitasi intake dan pemasangan batu boulder di Sungai Krueng Baru, Gampong Kuta Trieng.
Dalam pemberitaan itu, Plt Kepala Dinas PUPR Aceh Selatan, Skar Fharaby, menjelaskan kegiatan tersebut bertujuan memulihkan pengairan sekitar 340 hektare persawahan yang terdampak banjir.
Pekerjaan disebut telah dimulai sejak Mei 2026, dengan target penyelesaian pada November 2026. Saat pemberitaan diterbitkan, progres fisik dilaporkan sekitar 38 persen dan penyerapan anggaran 30 persen.
Sementara itu, dokumen uraian pekerjaan yang diperoleh SaranNews mencantumkan proyek Rehabilitasi Groundsill Free Intake Irigasi D.I Krueng Baru dengan pagu Rp1,746 miliar bersumber dari DOKA.
Kesamaan kawasan, jenis pekerjaan, tahun anggaran, dan kisaran nilai pekerjaan menimbulkan pertanyaan apakah proyek dalam dokumen tersebut merupakan paket yang sama dengan pekerjaan yang diberitakan menggunakan TKD.
Apabila merupakan pekerjaan yang sama, perlu dijelaskan apakah terdapat perubahan sumber pembiayaan dari DOKA menjadi bagian dari TKD tambahan, serta bagaimana proses penganggarannya.
Sebaliknya, apabila terdapat dua paket pekerjaan berbeda, pemerintah daerah perlu menunjukkan nomor paket, ruang lingkup, kontrak, lokasi, dan sumber pendanaan masing-masing.
Perbedaan tersebut tidak dapat diselesaikan hanya dengan menyebut istilah TKD secara umum. Sebab, Dana Otonomi Khusus Aceh sendiri merupakan bagian dari kelompok Transfer ke Daerah dalam sistem keuangan negara.
Yang harus dipastikan ialah apakah pekerjaan tersebut menggunakan alokasi DOKA reguler yang telah tercantum dalam APBK, tambahan alokasi TKD tahun 2026, atau sumber pembiayaan lain yang telah disesuaikan secara sah.
Proyek Trieng Meuduro Juga Perlu Ditelusuri
Persoalan serupa muncul pada pekerjaan Rehabilitasi D.I Trieng Meuduro.
Dokumen yang diperoleh redaksi mencantumkan sumber dana DOKA dengan pagu Rp679 juta.
Sementara itu, pada 5 Oktober 2026, media juga memberitakan kegiatan monitoring Satgas PRR terhadap pekerjaan jaringan irigasi di Desa Trieng Meuduro Tunong, Kecamatan Sawang, Aceh Selatan.
Dalam pemberitaan tersebut, Ketua Tim Monitoring Satgas PRR, Imran, menjelaskan bahwa pekerjaan irigasi yang ditinjau memiliki anggaran sekitar Rp5,8 miliar dari TKD tambahan 2026.
Perbedaan nilai yang cukup besar serta informasi lokasi proyek harus diperhatikan.
Sumber internal redaksi sebelumnya menyebut pekerjaan Rehabilitasi D.I Trieng Meuduro di wilayah Kecamatan Meukek, sedangkan pemberitaan mengenai kunjungan Satgas PRR merujuk Desa Trieng Meuduro Tunong, Kecamatan Sawang.
Dengan demikian, belum terdapat dasar yang cukup untuk menyatakan bahwa keduanya merupakan paket pekerjaan yang sama.
Pemerintah daerah perlu menjelaskan identitas lengkap proyek-proyek tersebut agar tidak terjadi kekeliruan dalam menghubungkan pekerjaan yang memiliki kemiripan nama tetapi berbeda lokasi, nilai kontrak, maupun sumber pembiayaan.
Sumber Internal Ungkap Dugaan Ketidaksesuaian Objek Monitoring
Sebelumnya, Redaksi SaranNews memperoleh keterangan dari sumber internal Pemerintah Kabupaten Aceh Selatan mengenai dugaan ketidaksesuaian objek kegiatan yang ditunjukkan kepada Tim Monitoring Satgas PRR.
Sumber tersebut menyampaikan bahwa ketika tim monitoring melakukan kunjungan lapangan ke Aceh Selatan, pihak Dinas PUPR diduga turut memperlihatkan sejumlah pekerjaan APBK 2026 yang bersumber dari DOKA.
Dua pekerjaan yang disebut sumber tersebut ialah Rehabilitasi D.I Trieng Meuduro dan Rehabilitasi Groundsill Free Intake Irigasi D.I Krueng Baru.
Menurut informasi yang disampaikan kepada redaksi, pekerjaan-pekerjaan tersebut diduga dikaitkan dengan capaian realisasi tambahan TKD 2026.
Sumber meminta identitasnya tidak dipublikasikan karena mempertimbangkan risiko terhadap pekerjaannya di lingkungan pemerintahan.
Informasi tersebut menjadi salah satu dasar penelusuran redaksi terhadap dokumen proyek yang kini telah diperoleh.
Meski demikian, perlu dibedakan antara pekerjaan yang diperlihatkan saat kunjungan lapangan dan pekerjaan yang benar-benar dimasukkan dalam laporan realisasi penggunaan anggaran.
Kunjungan monitoring terhadap suatu proyek tidak dengan sendirinya membuktikan adanya penghitungan anggaran yang keliru.
Untuk memastikan benar atau tidaknya dugaan pencampuran objek pelaporan, diperlukan dokumen yang menunjukkan kegiatan mana saja yang dihitung sebagai realisasi TKD tambahan Rp33 miliar.
Apabila pekerjaan yang telah dibiayai melalui DOKA reguler ternyata turut diperhitungkan sebagai realisasi tambahan TKD tanpa dasar perubahan penganggaran yang sah, hal itu dapat menimbulkan persoalan dalam akurasi dan pertanggungjawaban laporan.
Sebaliknya, jika terdapat perubahan anggaran yang sah atau proyek-proyek tersebut memang berbeda, penjelasan pemerintah daerah juga harus menjadi bagian dari informasi yang disampaikan kepada publik.
Polemik Pembayaran Utang Daerah Menggunakan TKD
Selain persoalan sumber pembiayaan proyek, penggunaan tambahan TKD Aceh Selatan juga menjadi sorotan setelah muncul pemberitaan mengenai pembayaran utang daerah.
Media Aceh pada 11 Oktober 2026 mengutip keterangan Kepala Dinas PUPR Aceh Selatan, Skar Fharaby, yang mengakui penggunaan sekitar Rp6 miliar dana TKD untuk pembayaran utang tahun sebelumnya.
Menurut pemberitaan tersebut, Dinas PUPR memperoleh alokasi sekitar Rp26 miliar dari keseluruhan tambahan TKD.
Skar Fharaby berpendapat bahwa pembayaran utang tidak bertentangan dengan ketentuan karena dapat dimasukkan dalam peruntukan lainnya. Ia juga mengaitkan kewajiban utang dengan tekanan fiskal yang dihadapi pemerintah daerah.
Namun, informasi tambahan yang dihimpun Redaksi SaranNews menyebutkan bahwa nilai pembayaran kewajiban daerah yang diduga menggunakan dana TKD tambahan kemungkinan lebih besar, bahkan disebut telah mendekati Rp10 miliar.
Karena itu, redaksi akan mengkonfirmasi untuk memastikan apakah angka tersebut merupakan pembayaran yang seluruhnya telah dicairkan, gabungan pembayaran sejumlah perangkat daerah, atau mencakup kewajiban yang baru direncanakan untuk dibayar.
Klarifikasi diperlukan untuk memastikan nilai sebenarnya, sumber dana, tahun asal tagihan, serta identitas kegiatan yang menimbulkan kewajiban tersebut.
Persoalan ini tidak dapat dilepaskan dari kondisi keuangan Pemkab Aceh Selatan yang selama beberapa tahun terakhir menghadapi akumulasi kewajiban kepada pihak ketiga.
Pembayaran utang yang sah memang menjadi tanggung jawab pemerintah daerah. Namun, penggunaan sumber anggaran tertentu untuk melunasi kewajiban lama tetap harus memiliki dasar hukum dan penganggaran yang sesuai.
Terlebih apabila dana tersebut berkaitan dengan kebijakan tambahan alokasi bagi daerah terdampak bencana.
Regulasi Memberikan Fleksibilitas, Bukan Tanpa Batas
Penggunaan tambahan TKD tahun 2026 bagi daerah terdampak bencana di Aceh, Sumatera Utara, dan Sumatera Barat diatur antara lain melalui Peraturan Menteri Keuangan Nomor 29 Tahun 2026 yang mengubah PMK Nomor 102 Tahun 2025.
Regulasi tersebut memberikan ruang penggunaan tambahan TKD untuk penanganan darurat, rehabilitasi, rekonstruksi pascabencana, pemenuhan layanan dasar publik, serta kegiatan mendesak lainnya.
Dengan ketentuan demikian, penggunaan tambahan TKD tidak dapat dinilai hanya berdasarkan apakah belanja tersebut berupa proyek fisik atau bukan.
Namun, ketentuan fleksibilitas juga tidak berarti seluruh pembayaran utang daerah otomatis diperbolehkan.
Pemerintah harus dapat menjelaskan dasar penganggaran, hubungan kegiatan dengan tujuan penggunaan dana yang diizinkan, mekanisme pembayaran, serta pertanggungjawabannya.
PMK tersebut juga mengatur penyampaian laporan penggunaan tambahan alokasi TKD setelah dilakukan reviu oleh aparat pengawas internal pemerintah daerah.
Karena itu, Inspektorat Aceh Selatan memiliki peran penting dalam memastikan kesesuaian penggunaan dana dan keandalan informasi yang dilaporkan pemerintah daerah.
Klaim Realisasi Rp33 Miliar Perlu Diperjelas
Pada 12 Oktober 2026, Bupati Aceh Selatan Mirwan MS menyampaikan bahwa realisasi TKD tambahan telah mencapai Rp33 miliar atau 63,91 persen dari pagu Rp51,6 miliar.
Anggaran tersebut disebut diarahkan untuk percepatan pemulihan pascabencana, dengan alokasi terbesar pada sektor infrastruktur.
Pencapaian tingkat realisasi yang tinggi tentunya dapat menunjukkan percepatan kegiatan pemerintah daerah.
Namun, kualitas pengelolaan keuangan publik tidak cukup diukur dari besarnya persentase penyerapan.
Realisasi keuangan harus dapat ditelusuri hingga kepada program, kegiatan, subkegiatan, kontrak, penerima pembayaran, dan bukti transaksi yang sah.
Demikian pula, progres fisik pekerjaan tidak selalu sama dengan realisasi pembayaran.
Sebuah proyek dapat memiliki progres fisik tertentu, tetapi pembayaran baru dilakukan sebagian. Sebaliknya, terdapat pula pembayaran yang dilakukan berdasarkan termin atau ketentuan kontrak.
Oleh sebab itu, angka Rp33 miliar yang diumumkan pemerintah daerah memerlukan rincian yang dapat membedakan realisasi pembayaran, capaian fisik, dan objek kegiatan yang dilaporkan dalam proses monitoring.
Keterbukaan rincian tersebut juga diperlukan untuk memastikan bahwa pekerjaan yang bersumber dari DOKA reguler tidak keliru diperhitungkan sebagai penggunaan alokasi tambahan TKD yang sedang dilaporkan.
Dinas PUPR, BPKD, dan Satgas PRR Perlu Memberikan Penjelasan
Dalam pandangan redaksi, polemik ini memerlukan klarifikasi bersama dari sejumlah pihak yang memiliki kewenangan berbeda.
Dinas PUPR perlu menjelaskan identitas dan sumber pembiayaan definitif kedua pekerjaan irigasi yang dokumen awalnya mencantumkan DOKA.
BPKD Aceh Selatan perlu memberikan rincian laporan realisasi TKD tambahan, termasuk kode rekening, alokasi, pembayaran, dan kegiatan yang diperhitungkan dalam capaian Rp33 miliar.
Sementara itu, Tim Monitoring Satgas PRR perlu menjelaskan metode verifikasi kegiatan yang dikunjungi di Aceh Selatan.
Apakah tim melakukan pencocokan sumber pendanaan dengan dokumen anggaran resmi, atau kunjungan lapangan lebih difokuskan pada pemeriksaan kemajuan pekerjaan?
Pertanyaan tersebut penting agar publik dapat memahami ruang lingkup dan hasil monitoring yang sebenarnya.
Inspektorat juga perlu menjelaskan apakah laporan penggunaan tambahan TKD telah melalui reviu, termasuk bagaimana kesesuaian sumber dana dan objek belanja diuji.
Apabila terdapat perbedaan antara dokumen awal dan dokumen pelaksanaan, pemerintah daerah dapat menjernihkannya dengan membuka dokumen perubahan anggaran maupun kontrak.
Keterbukaan tersebut penting, bukan hanya untuk menjawab dugaan yang berkembang, tetapi juga untuk melindungi kredibilitas lembaga pemerintahan dan memastikan informasi mengenai pengelolaan keuangan daerah tidak menyesatkan masyarakat.
Jangan Sampai Persoalan Utang Mengaburkan Tujuan Pemulihan Bencana
Aceh Selatan masih membutuhkan dukungan anggaran untuk memulihkan infrastruktur dan pelayanan masyarakat pascabencana.
Kebutuhan rehabilitasi irigasi, jalan, jembatan, fasilitas pendidikan, kesehatan, dan pelayanan dasar lainnya tentu harus menjadi perhatian pemerintah.
Pada saat bersamaan, pemerintah daerah juga menghadapi persoalan kewajiban kepada pihak ketiga yang penyelesaiannya memerlukan kepastian.
Kedua persoalan tersebut penting, tetapi mekanisme penyelesaiannya tidak boleh mengaburkan ketentuan penggunaan anggaran.
Jika pemerintah memilih menggunakan sebagian tambahan TKD untuk pembayaran utang, penjelasan mengenai dasar hukum, jenis kewajiban, serta kesesuaiannya dengan ketentuan harus dibuka secara terang.
Demikian pula apabila terdapat perubahan sumber pembiayaan proyek, penyesuaian tersebut harus dapat ditelusuri dalam dokumen anggaran.
Redaksi memandang bahwa keterbukaan merupakan langkah yang paling diperlukan untuk mencegah berkembangnya kesimpulan yang belum didukung bukti memadai.
Transparansi dan Pemeriksaan Menjadi Kebutuhan
Berdasarkan dokumen dan informasi yang telah dihimpun, setidaknya terdapat tiga persoalan yang memerlukan penjelasan.
Pertama, mengapa dokumen uraian pekerjaan dua proyek irigasi mencantumkan sumber dana DOKA, sementara terdapat keterangan publik mengenai kegiatan di kawasan terkait yang disebut menggunakan TKD.
Kedua, apakah kedua proyek tersebut benar-benar dimasukkan dalam daftar objek realisasi tambahan TKD yang dilaporkan kepada tim monitoring, sebagaimana dugaan yang diterima redaksi.
Ketiga, berapa nilai sebenarnya penggunaan tambahan TKD untuk pembayaran utang daerah, mengingat telah muncul keterangan sekitar Rp6 miliar serta informasi lain yang menyebut angka mendekati Rp10 miliar.
Ketiga persoalan tersebut harus dijawab melalui pemeriksaan dokumen, bukan semata-mata pernyataan.
Redaksi SaranNews mendorong Pemerintah Kabupaten Aceh Selatan membuka laporan realisasi tambahan TKD secara terperinci, termasuk dokumen sumber pembiayaan, daftar kegiatan, nilai kontrak, realisasi pembayaran, dan hasil reviu pengawasan internal.
Apabila dari pencocokan dokumen ditemukan indikasi ketidaksesuaian, aparat pengawasan yang berwenang perlu melakukan pemeriksaan sesuai ketentuan.
Langkah tersebut tidak berarti mendahului kesimpulan telah terjadi penyalahgunaan anggaran ataupun manipulasi laporan. Pemeriksaan justru diperlukan untuk memperoleh kepastian yang dapat dipertanggungjawabkan.
Sebab, dana pemulihan pascabencana tidak cukup dipertanggungjawabkan dengan angka persentase penyerapan yang tinggi. Setiap kegiatan dan setiap pembayaran harus memiliki dasar yang jelas, tercatat dengan benar, dan dapat diuji oleh publik.
Di tengah persoalan fiskal yang masih dihadapi Aceh Selatan, pemerintah daerah perlu menunjukkan bahwa percepatan realisasi anggaran berjalan seiring dengan transparansi dan kepatuhan terhadap ketentuan.
Keberhasilan pengelolaan TKD tambahan bukan hanya tentang seberapa cepat anggaran terserap, tetapi seberapa tepat penggunaannya dan seberapa terbuka pemerintah mempertanggungjawabkannya.[red]
Berita terbaru di WhatsApp. Channel Kami
Kami menerima kiriman berita masyarakat. Hubungi kami melalui email ini.